Венчур уходит в ИИ: 64% в мире, 47% в России. Что это значит для фаундеров
64% мирового венчура в III квартале 2026 года ушло в ИИ, деньги концентрируются, SaaS с оплатой за пользователя подешевел. Российский венчур сжался вдвое, но ИИ остаётся лидером. Что это значит для фаундеров.
В III квартале 2026 года стартапы по всему миру привлекли $159 млрд. Из них $102 млрд, или 64%, получили ИИ-компании. Так говорят данные Crunchbase от 5 октября. За этой цифрой стоят ещё два сдвига: деньги концентрируются в нескольких десятках компаний, а классический SaaS с оплатой «за пользователя» подешевел.
В России венчур за девять месяцев сжался вдвое. Но и здесь больше всего денег получает ИИ, а самый заметный рост ИИ показывают корпорации и облака: Яндекс, Cloud.ru, MWS AI.
Ниже — данные по миру и по России, границы этих цифр и четыре шага для тех, кто сейчас ищет инвестиции.
01 · Доля ИИ достигла пика в I квартале и остаётся на уровне двух третей
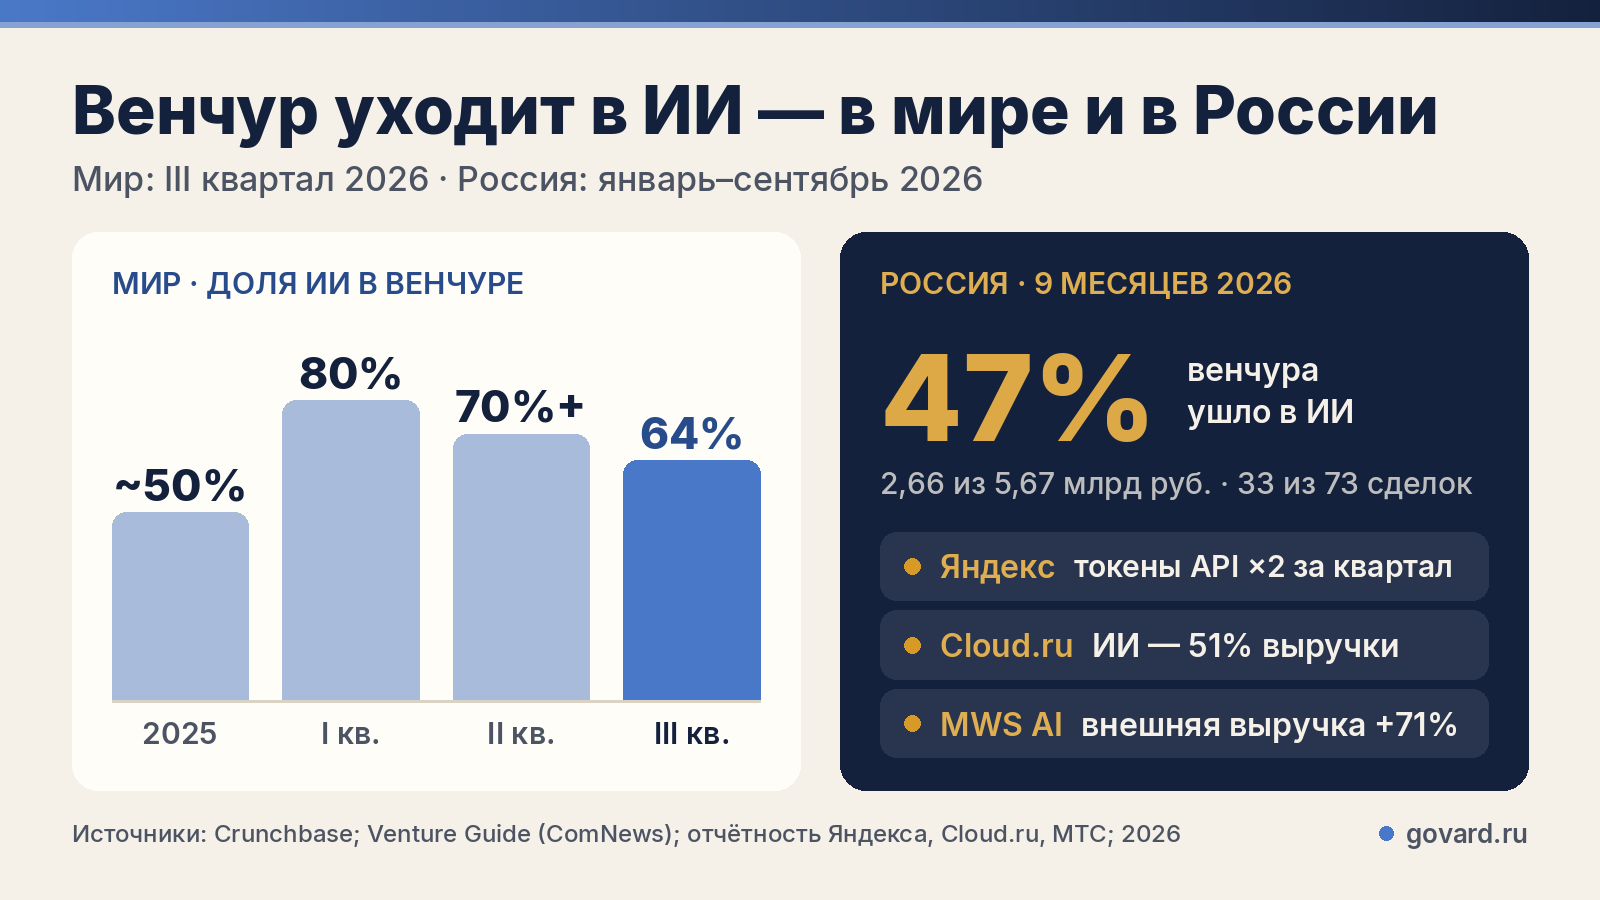
С IV квартала 2024 года и весь 2025-й ИИ получал около половины мирового венчура. В I квартале 2026 года доля выросла до 80%. Crunchbase объясняет скачок рекордным раундом OpenAI и несколькими другими гигантскими сделками. Во II квартале доля держалась выше 70%, в III квартале опустилась до 64%.
Снижение с 80% до 64% — это возврат после одного исключительного квартала. Две трети всех венчурных денег по-прежнему уходят в одно технологическое направление.
02 · После рекорда объём снизился, деньги сконцентрировались
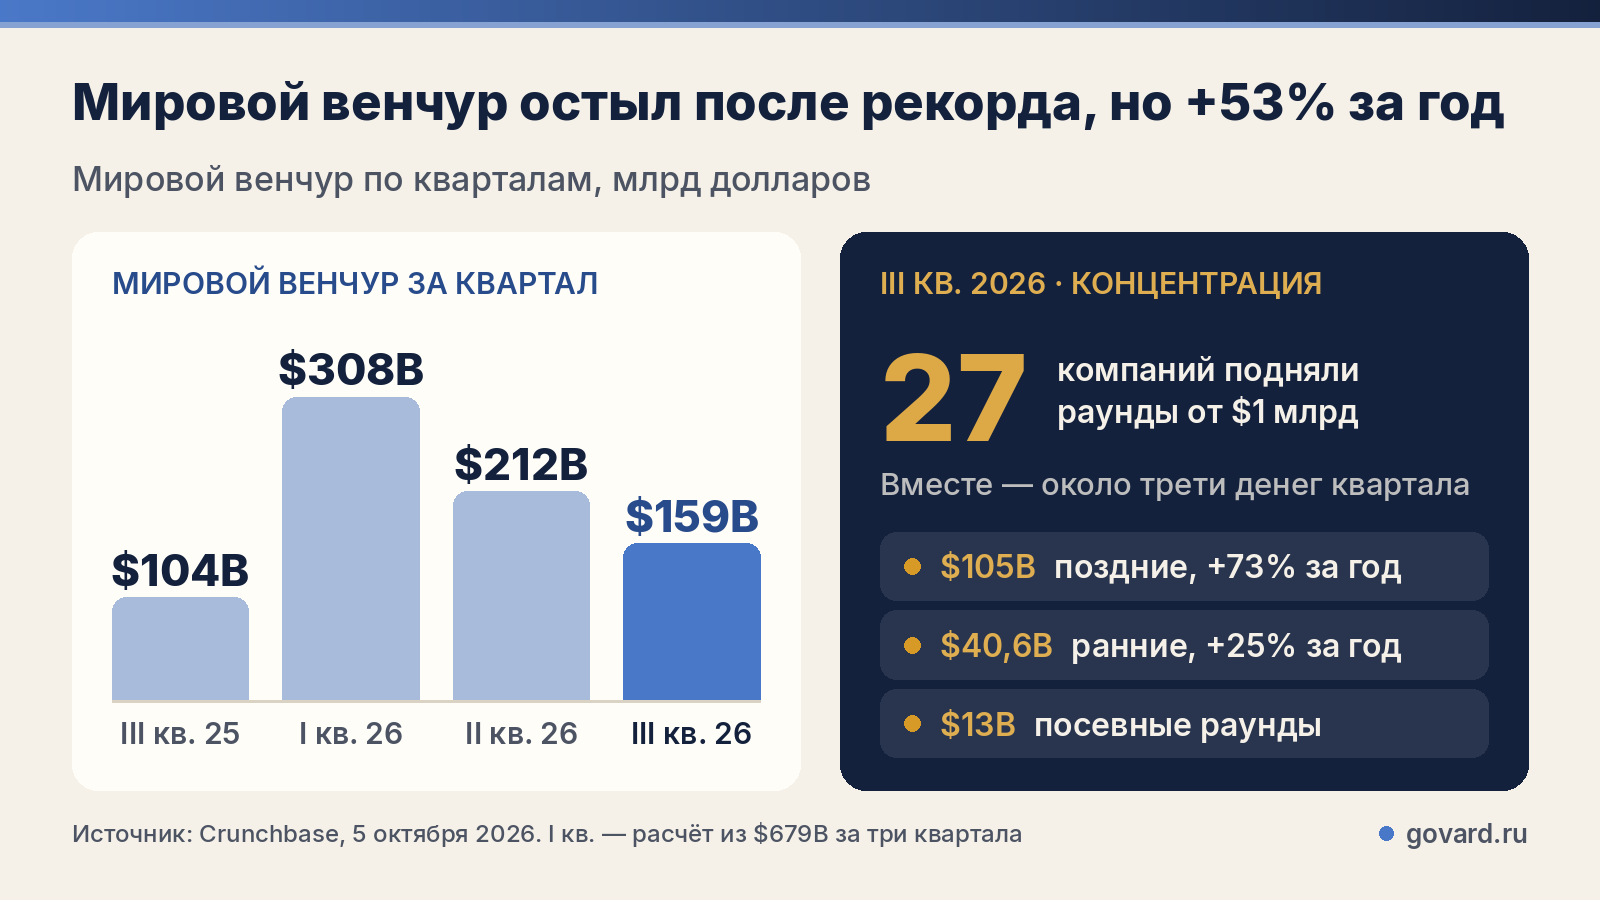
Объём по кварталам идёт по той же кривой:
- III квартал 2025 года — $104 млрд.
- I квартал 2026 года — около $308 млрд. Crunchbase даёт $679 млрд за три квартала, I квартал — расчёт из этой суммы.
- II квартал — $212 млрд.
- III квартал — $159 млрд: на 25% меньше, чем во II квартале, и на 53% больше, чем год назад.
Для фаундера важнее концентрация. Рекордные 27 компаний подняли раунды от $1 млрд и вместе забрали около трети всех денег квартала.
Рост тоже сосредоточен на поздних стадиях. Поздние раунды — $105 млрд, +73% за год. Ранние — $40,6 млрд, +25%. Посевные — $13 млрд.
03 · Оценки лидеров ИИ меняются за месяцы
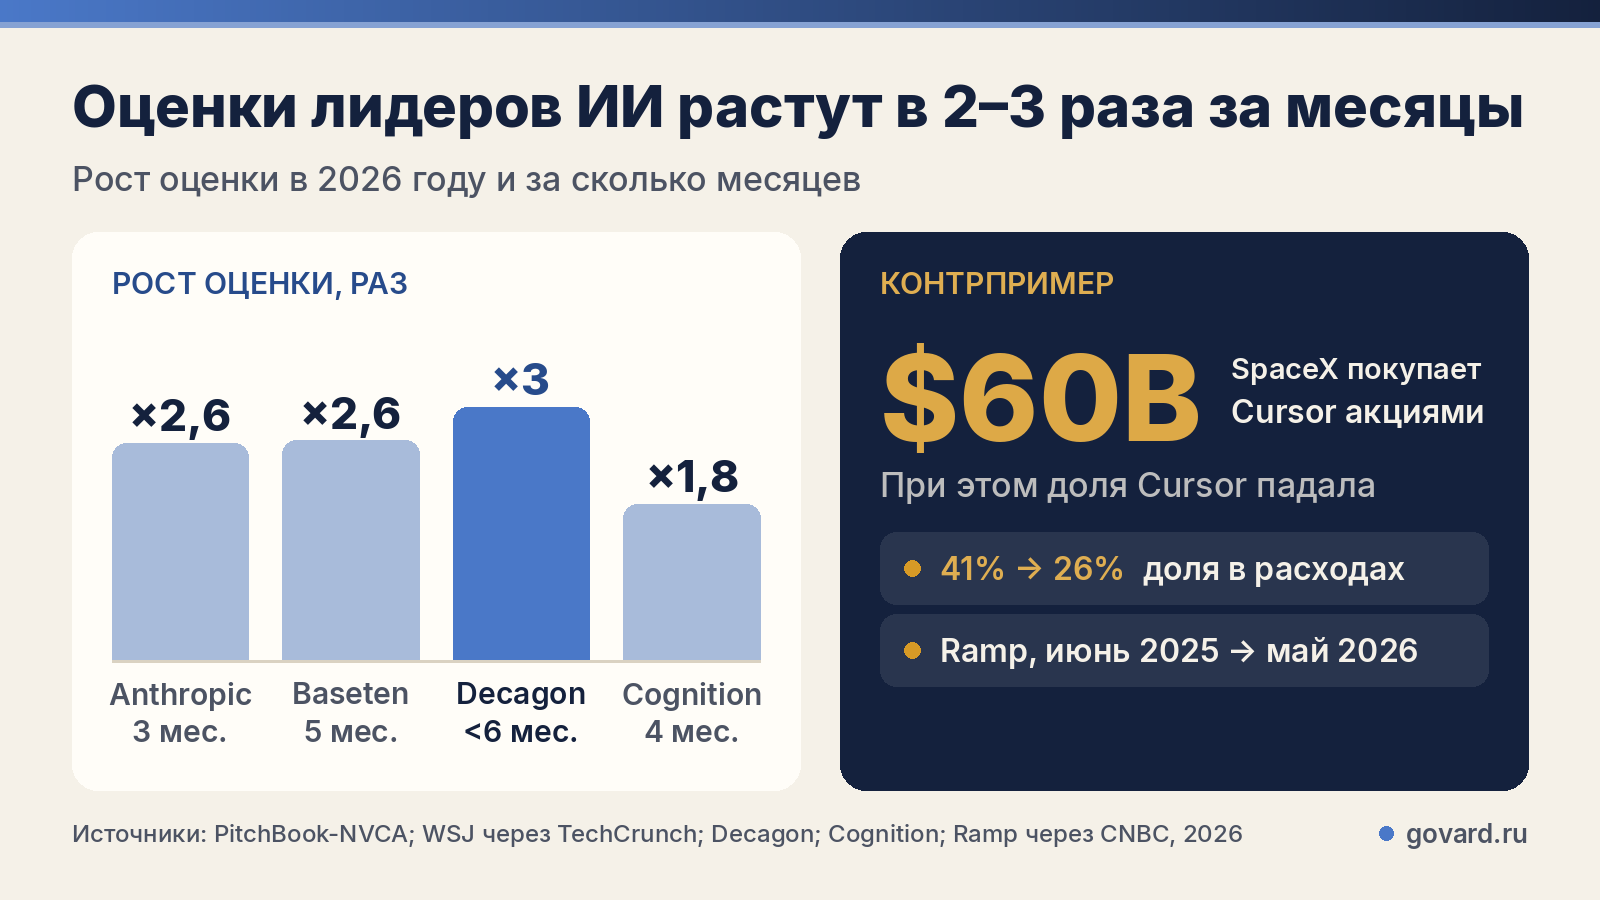
Концентрация видна и в ценах:
- Anthropic. Оценка до раунда выросла с $350 до $900 млрд за три месяца, на 157% (PitchBook-NVCA). После раунда Series H на $65 млрд компания стоит $965 млрд.
- Baseten, инфраструктура для запуска моделей. По данным WSJ, привлекал $1,5 млрд при оценке $13 млрд через пять месяцев после раунда при $5 млрд. Часть инвесторов входила по $11 млрд, так что объявленная оценка выше средней цены входа.
- Decagon, агенты поддержки. Утроил оценку до $4,5 млрд меньше чем за полгода.
- Cognition, агенты для разработки. Вырос с $26 млрд в мае до $48 млрд в сентябре 2026 года, раунд Series E — больше $2 млрд.
Часть роста объясняет выручка. Sierra, ещё одна компания с агентами поддержки, сообщила о $150 млн годовой выручки в феврале 2026 года против $100 млн в конце ноября 2025-го и привлекла $950 млн при оценке выше $15 млрд.
Есть и контрпример. SpaceX покупает Cursor за $60 млрд акциями. При этом, по данным Ramp, доля Cursor в расходах на инструменты для разработки упала с 41% в июне 2025 года до ~26% в мае 2026-го. Дорогой выход и потеря доли рынка случаются одновременно.
04 · Классический SaaS переоценили
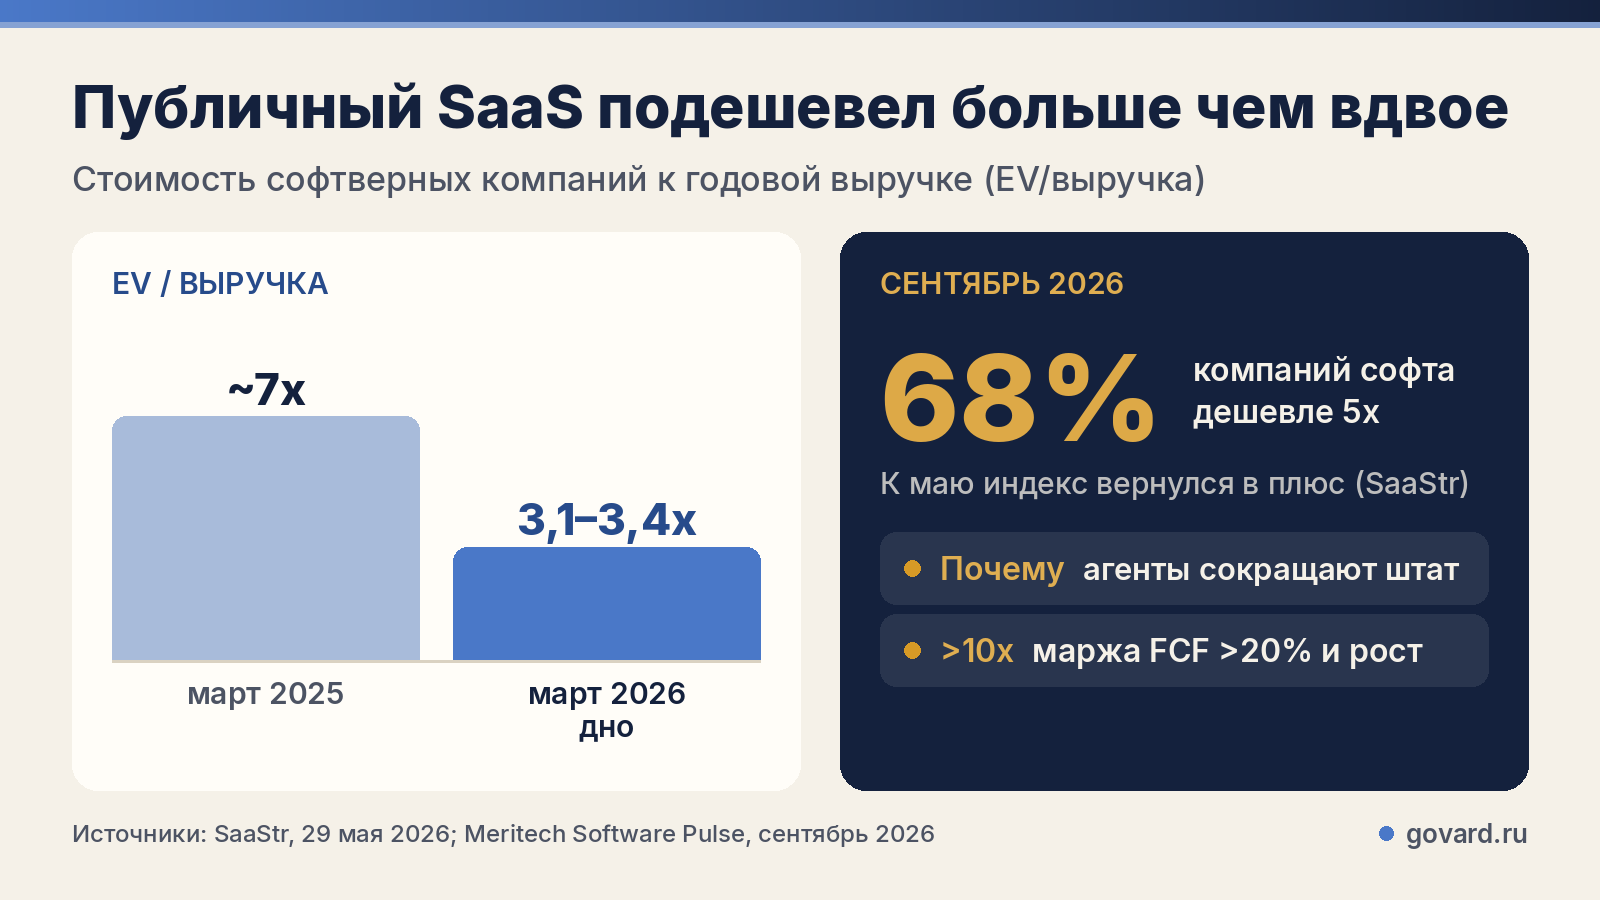
Публичный рынок пошёл в обратную сторону. По данным SaaStr, на дне в марте 2026 года публичные софтверные компании стоили 3,1–3,4 годовой выручки, а годом раньше — около 7. Распродажу объясняли страхом, что ИИ-агенты сократят штат клиентов, а с ним и число оплачиваемых лицензий.
К концу мая SaaStr констатировал, что индекс вернулся в плюс. Переоценка при этом осталась: в сентябре 68% публичных софтверных компаний всё ещё стоили меньше 5 выручек (Meritech). Дороже 10 выручек торгуются в основном компании с маржой свободного денежного потока выше 20% и быстрым ростом.
05 · Продажи, маркетинг и CRM: самый наглядный пример
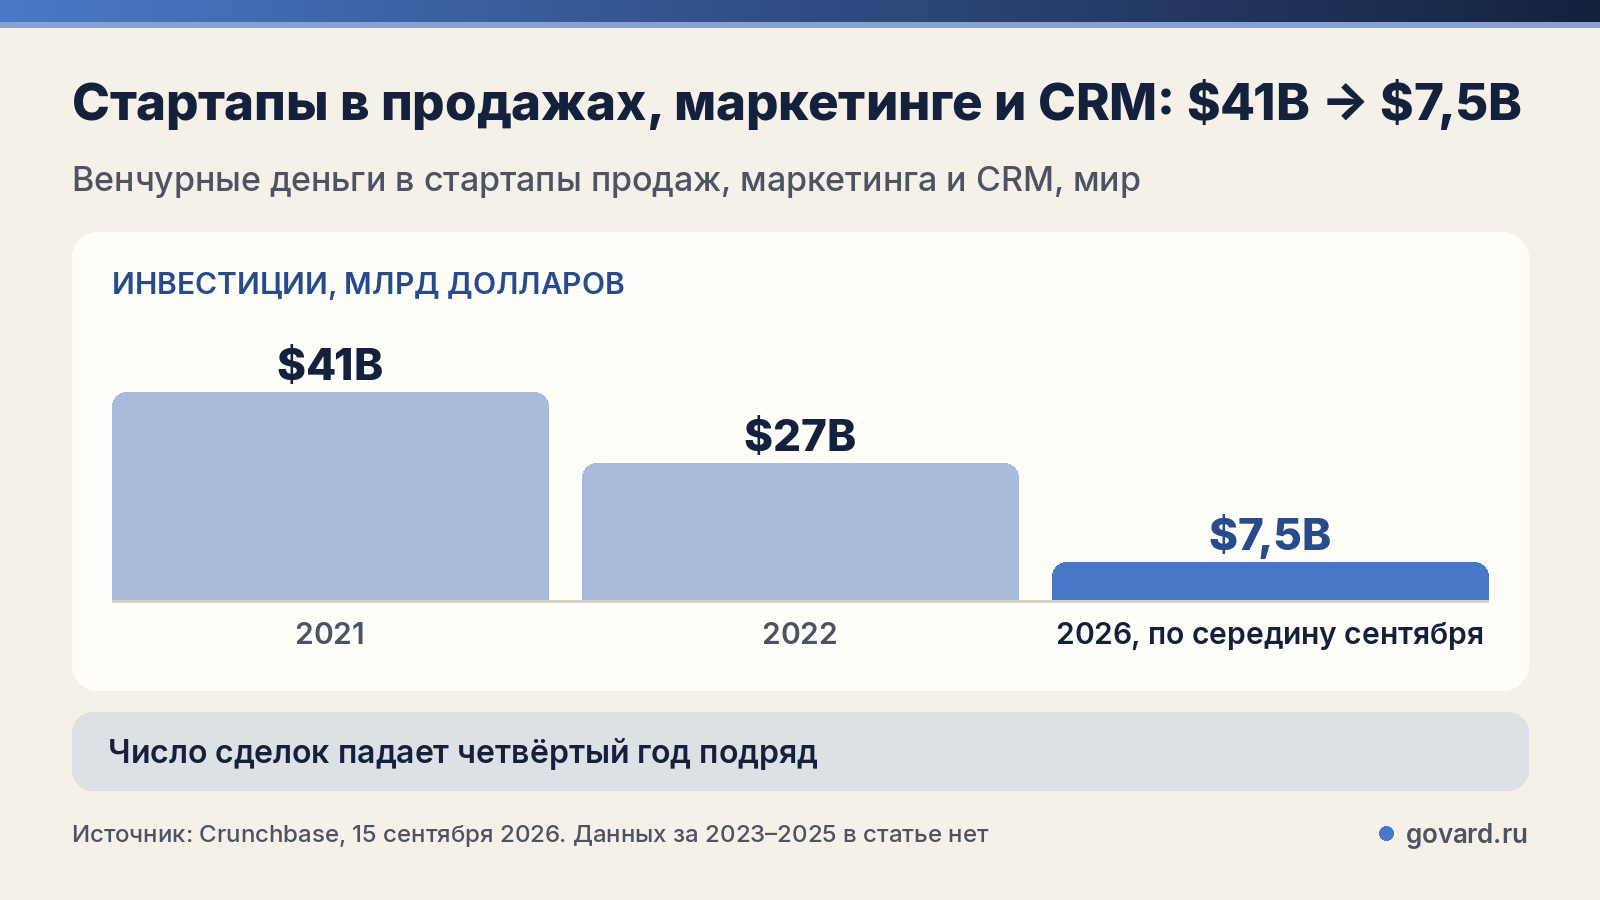
Сильнее всего сдвиг виден в категории, ближайшей к классическому софту с оплатой за пользователя. Стартапы в продажах, маркетинге и CRM привлекли $7,5 млрд по миру с начала 2026 года по середину сентября в 830 раундах. В 2022 году сектор получил $27 млрд, в пиковом 2021-м — почти $41 млрд.
Число сделок падает четвёртый год подряд. Crunchbase описывает это так: инвесторы вкладывают больше денег в меньшее число компаний. Основная часть денег сектора уходит компаниям из ИИ-категорий.
06 · Россия: венчур сжался вдвое, ИИ — почти половина
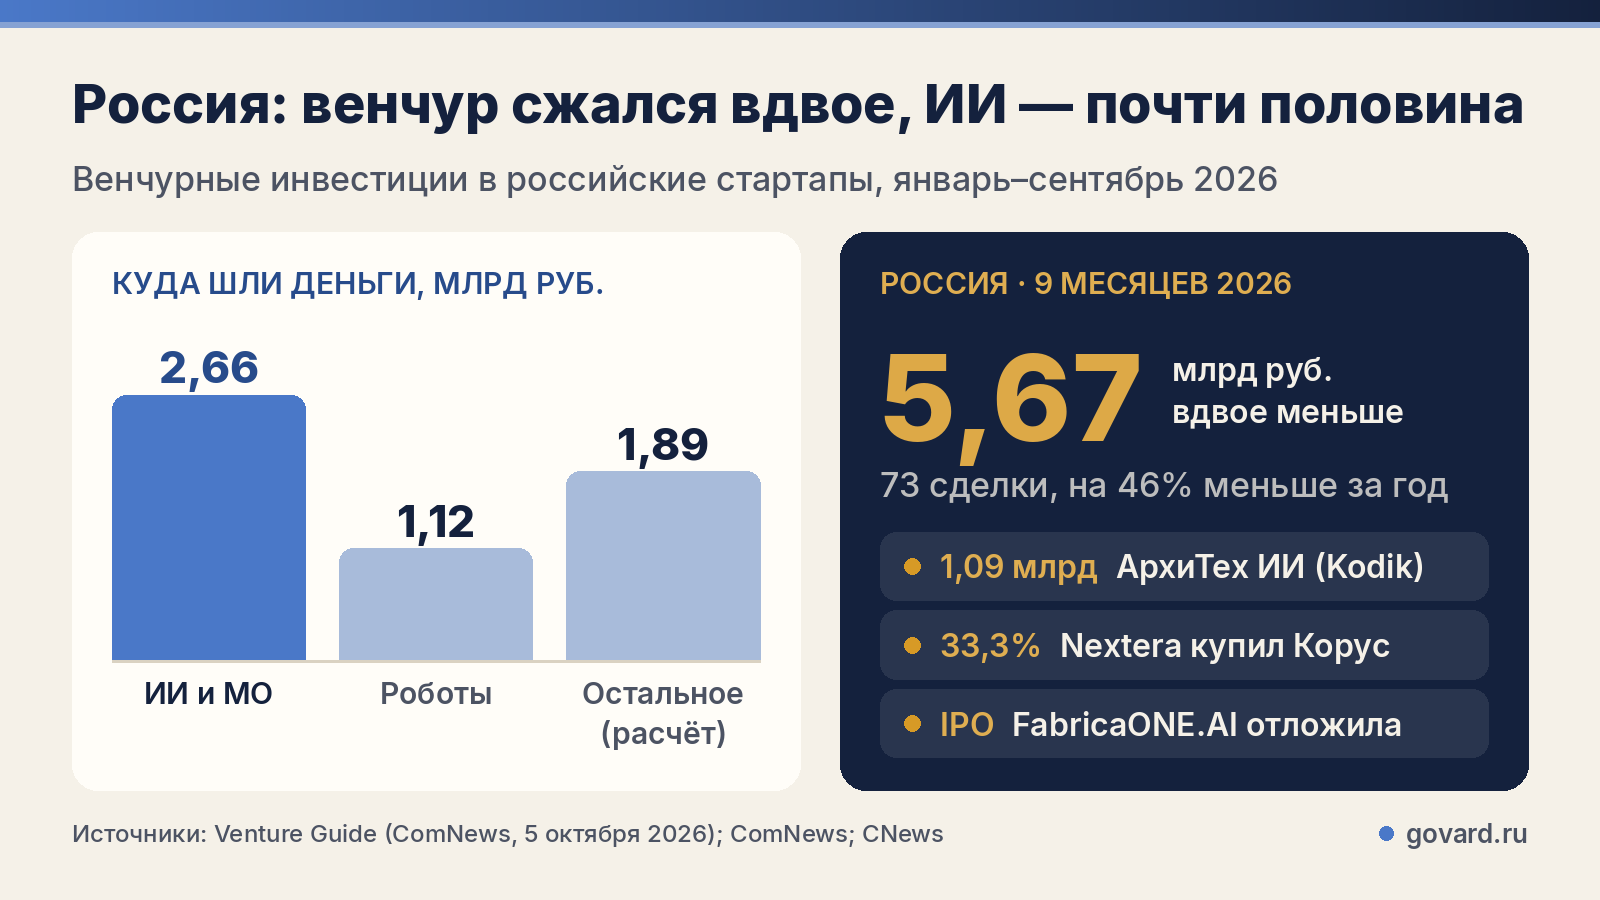
По данным Venture Guide (Московский венчурный фонд), за девять месяцев 2026 года в российские технологические стартапы вложили 5,67 млрд руб. Это вдвое меньше, чем годом раньше. Сделок 73, на 46% меньше. Данные предварительные и уточняются задним числом.
ИИ и машинное обучение — на первом месте и по объёму, и по числу сделок: 2,66 млрд руб. и 33 сделки, около 47% рынка. Следом идёт робототехника: 1,12 млрд руб. и девять сделок.
Крупные сделки года:
- «АрхиТех ИИ» (корпоративные ИИ-решения, бренд Kodik). «Группа УКМ» вложила 1,09 млрд руб. в раунде C+. Это одна сделка размером в пятую часть всего рынка за девять месяцев.
- Nextera, платформа для создания и управления ИИ-агентами. «Корус Консалтинг» купил 33,3%, сообщение вышло 6 октября. Аналитик «Финама» оценил долю в 150–200 млн руб.
- FabricaONE.AI, ИИ-дочка «Софтлайна». В апреле компания отложила IPO, хотя книга заявок была покрыта, и сослалась на «значительное ухудшение внешнего фона». Новых сроков нет.
Другие трекеры считают иначе. Dsight, Б1, Т-Банк и Kama Flow оценили российский венчур за I полугодие в $29,3 млн, −62% за год. Методики разные, сравнивать цифры отчётов напрямую нельзя. Направление у всех одно.
07 · Где растут российские ИИ-проекты
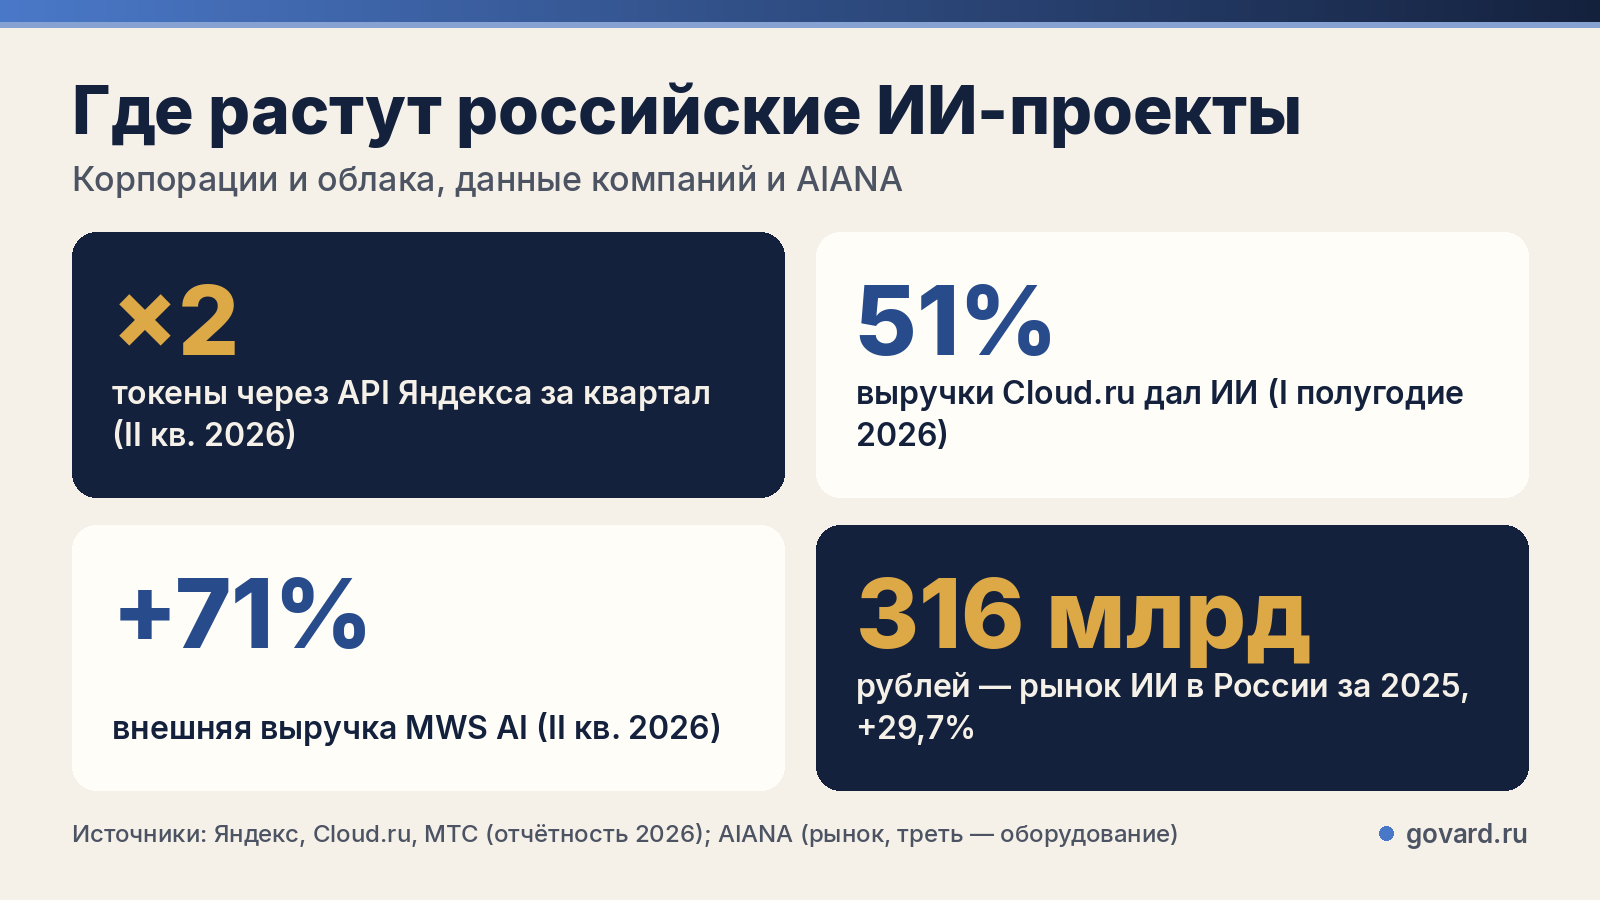
Если смотреть только на венчур, картина выглядит грустной. Рост ИИ в России идёт через корпорации и облака:
- Рынок. По оценке AIANA, рынок ИИ в России по итогам 2025 года — 316,1 млрд руб., +29,7% за год. Треть рынка — оборудование. Базовый прогноз AIANA на 2030 год — 830 млрд руб.
- Яндекс. Во II квартале 2026 года бизнес потребил через API Yandex AI Studio 398 млрд токенов. Это вдвое больше, чем кварталом раньше, и на 70% больше, чем за весь 2025 год. Еженедельная аудитория Алисы AI — 33,2 млн человек.
- Cloud.ru. Сервисы и инфраструктура для ИИ принесли 19,3 млрд руб., или 51,3% выручки за I полугодие. Потребление языковых моделей в токенах выросло в 18 раз за восемь месяцев. Общая выручка компании выросла на 2%.
- MWS AI (МТС). Внешняя выручка во II квартале выросла на 71%.
Это данные самих компаний. Они показывают, кто платит за ИИ в России: корпоративные клиенты, которые покупают модели через API и облачные сервисы.
08 · Границы этих данных
У каждой цифры есть граница:
- Трекеры считают по-разному. За I полугодие 2026 года Crunchbase даёт $510 млрд по миру, PitchBook-NVCA — $412,7 млрд только по США, KPMG — около $560 млрд по миру. В России Venture Guide и Dsight расходятся ещё сильнее. Сравнивать можно только цифры одного трекера.
- Выручка — заявления компаний. Цифры Sierra, Яндекса, Cloud.ru и MWS AI взяты из их собственных отчётов и релизов.
- Часть оценок трудно сравнивать. У Baseten цена входа разная для разных инвесторов, Cursor покупают акциями.
- У данных о расходах узкая база. Ramp видит расходы клиентов одной финтех-платформы.
- Рынок AIANA включает железо. Треть от 316 млрд руб. — оборудование, и это не выручка ИИ-продуктов.
- III квартал — один источник. PitchBook, CB Insights и KPMG за III квартал 2026 года ещё не вышли.
Направление при этом совпадает во всех источниках: денег в ИИ больше, а большую их часть делят меньше компаний.
09 · Ищете инвестиции в 2026 году: четыре шага
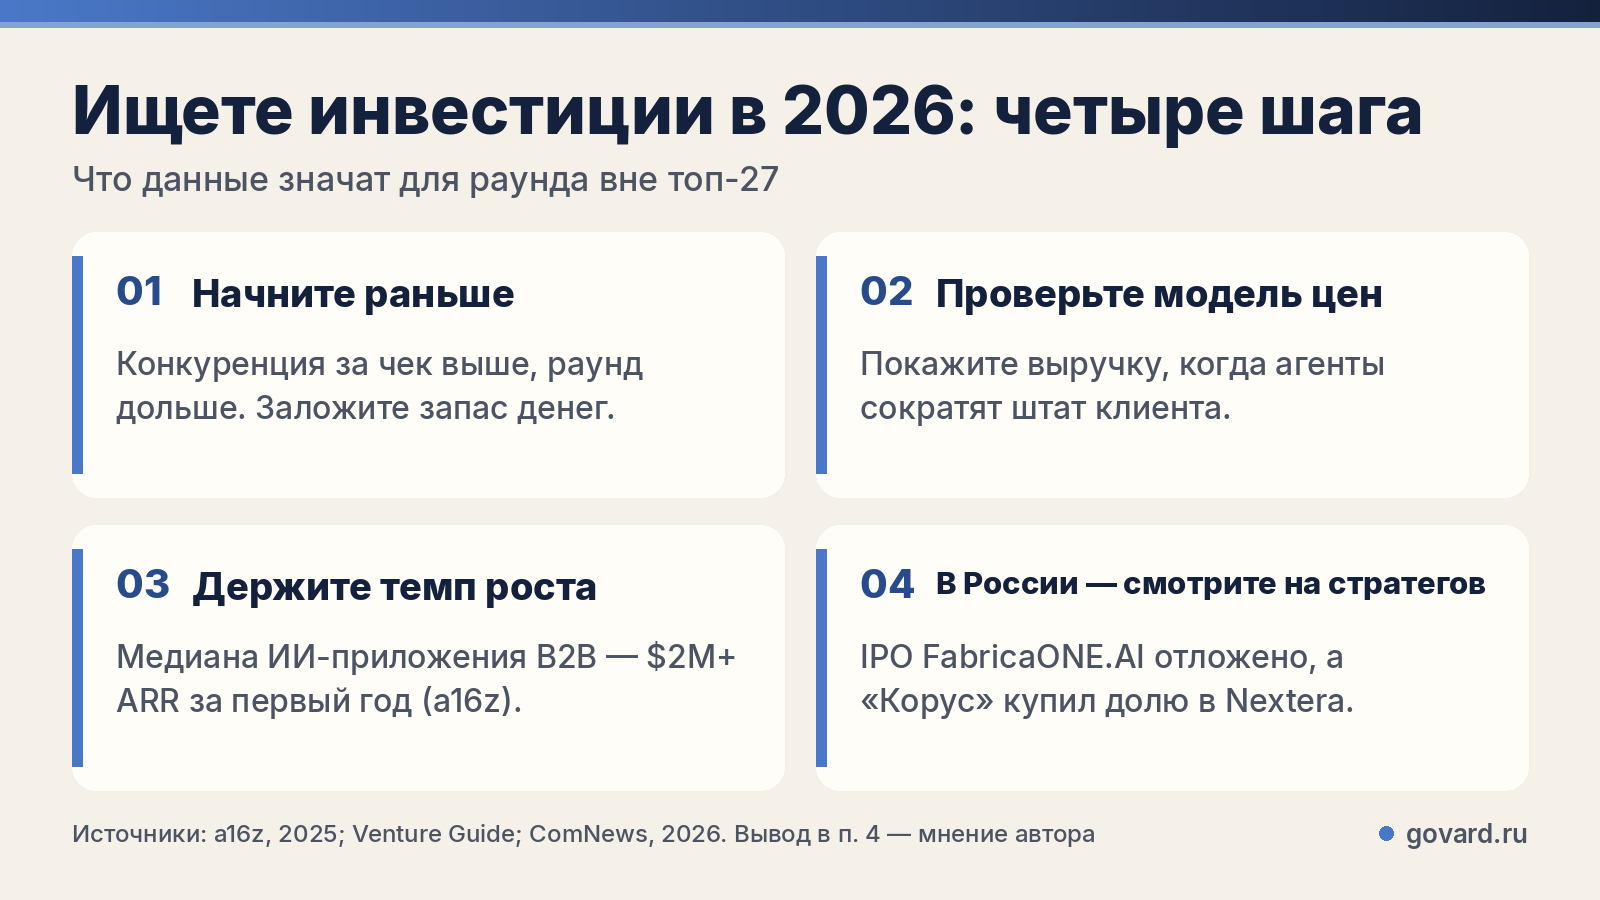
Этот раздел — мой вывод из данных.
- Начните раньше. Треть денег квартала забрали 27 компаний. Остальные сильнее конкурируют за каждый чек, раунд длится дольше, и под это нужен запас денег.
- Проверьте модель цен. Если продукт берёт деньги за каждого пользователя, покажите, что будет с выручкой, когда агенты сократят штат клиента. После мартовской распродажи этот вопрос стоит ждать на проверке перед сделкой.
- Держите темп роста. По данным a16z за 2025 год, медианное ИИ-приложение для бизнеса вышло на $2 млн+ годовой выручки за первый год и подняло раунд A примерно через девять месяцев после начала продаж.
- В России смотрите на стратегов и корпоративных клиентов. Венчур сжимается, IPO FabricaONE.AI отложено, а спрос на ИИ создают корпорации. Продажа доли стратегу, как в сделке «Коруса» с Nextera, и выручка от корпоративных клиентов сейчас реалистичнее раунда от фонда.
Если вы сейчас ищете инвестиции, откуда реальнее получить деньги: фонд, стратег или крупный корпоративный клиент?
Источники
- Crunchbase News, итоги III квартала 2026 (5 октября 2026): https://news.crunchbase.com/venture/q3-2026-global-startup-funding-ai-billion-dollar-rounds-exits-data/
- Crunchbase News, концентрация капитала в ИИ в I квартале 2026 (16 апреля 2026): https://news.crunchbase.com/venture/capital-concentrated-ai-global-q1-2026/
- Crunchbase News, рекорд I полугодия 2026 (2 июля 2026): https://news.crunchbase.com/venture/global-startup-exits-ipo-ma-soar-ai-q2-h1-2026/
- Crunchbase News, стартапы продаж, маркетинга и CRM (15 сентября 2026): https://news.crunchbase.com/sales-marketing/ai-growing-share-ecommerce-saas-crm-startup-funding/
- PitchBook-NVCA Venture Monitor, II квартал 2026 (июль 2026): https://nvca.org/wp-content/uploads/2026/07/Q2-2026-PitchBook-NVCA-Venture-Monitor.pdf
- Anthropic, Series H (28 мая 2026): https://www.anthropic.com/news/series-h
- TechCrunch о Baseten со ссылкой на WSJ (18 июня 2026): https://techcrunch.com/2026/06/18/ai-inference-startup-baseten-reportedly-raising-1-5b-months-after-its-last-mega-round/
- Decagon, Series D (27 января 2026): https://decagon.ai/blog/series-d-announcement
- Cognition, Series E (8 сентября 2026): https://cognition.ai/blog
- TechCrunch о Sierra (4 мая 2026): https://techcrunch.com/2026/05/04/sierra-raises-950m-as-the-race-to-own-enterprise-ai-gets-serious/
- CNBC о сделке SpaceX и Cursor (16 июня 2026): https://www.cnbc.com/2026/06/16/spacex-spcx-cursor-acquisition-ipo.html
- SaaStr, публичный софт вернулся в плюс (29 мая 2026): https://www.saastr.com/the-saaspocalypse-is-officially-over-public-software-is-back-to-green-at-the-index-level/
- Meritech Software Pulse (сентябрь 2026): https://meritech.substack.com/p/meritech-software-pulse-11-september
- a16z, ориентиры выручки ИИ-приложений (6 июня 2025): https://a16z.com/revenue-benchmarks-ai-apps/
- ComNews, данные Venture Guide за 9 месяцев 2026 (5 октября 2026): https://www.comnews.ru/content/247690/2026-10-05/2026-w41/1007/iskusstvennyy-intellekt-ostaetsya-liderom-obemu-venchurnykh-investiciy
- «Ведомости», отчёт Dsight, Б1, Т-Банка и Kama Flow (3 сентября 2026): https://www.vedomosti.ru/technology/articles/2026/09/03/1225809-rossiiskii-venchurnii-rinok-sokratilsya
- ComNews через «Рамблер», сделка «Коруса» и Nextera (6 октября 2026): https://finance.rambler.ru/business/57181582-korus-konsalting-kupil-ii-startap/
- CNews, FabricaONE.AI отложила IPO (30 апреля 2026): https://www.cnews.ru/news/top/2026-04-30_ii-podrazdelenie_softlajn
- iXBT, исследование AIANA (10 августа 2026): https://www.ixbt.com/news/2026/08/10/rossijskij-rynok-ii-prevysil-316-mlrd-rublej—i-on-tolko-nachinaet-razgonjatsja.html
- Трушеринг, результаты Яндекса за II квартал 2026 (29 июля 2026): https://truesharing.ru/news/67956/
- CNews, результаты Cloud.ru за I полугодие 2026 (31 августа 2026): https://www.cnews.ru/news/line/2026-08-31_cloudru_obyavil_finansovye
- CNews, результаты MWS за II квартал 2026 (25 августа 2026): https://www.cnews.ru/news/line/2026-08-25_mts_web_services_uvelichila_vneshnyuyu